Noch am Ende des vergangenen Wintersemesters, also im Januar 2026, musste man auf Basis der damaligen Zahlen des Statistischen Bundesamtes zur Kenntnis nehmen, dass im gerade abgeschlossenen Jahr 2025 die deutsche Volkswirtschaft ein putzig daherkommendes „Wachstum“ von preisbereinigt 0,2 Prozent1 hingelegt haben soll (man könnte auch von einem Nicht-Wachstum bzw. einer Stagnation sprechen angesichts der Nähe zur Null-Prozent-Marke), aber immerhin mussten keine roten Zahlen für eine Schrumpfung der am BIP gemessenen volkswirtschaftlichen Wertschöpfung ausgewiesen werden.
Genau das war aber für die Jahre 2023 und 2024 hintereinander der Fall gewesen. Für 2023 haben die Bundesstatistiker ein „negatives Wachstum“, also eine Schrumpfung der Wertschöpfung, in Höhe von -0,7 Prozent ausgewiesen und im Folgejahr 2024 gab es dann nochmals einen Tritt nach unten: -0,5 Prozent. Zwei Jahre der Rezession, das hatte es bislang so noch nicht gegeben.
Wenige Monate später, im Sommer 2026, überraschte dann das Statistische Bundesamt nicht wenige Beobachter mit einer Korrektur der Veränderungswerte des BIP. Nicht bezogen auf das immer noch nahe Jahr 2025, sondern für die davor liegenden Jahre 2024 und 2023. Auf einmal sah das Bild mit der BI-Entwicklung etwas schöner aus im Vergleich zu den beiden nach unten gerichteten Säulen aus der bisherigen Wachstumskommunikation.
Ich habe das in der folgenden Abbildung einmal visualisiert:
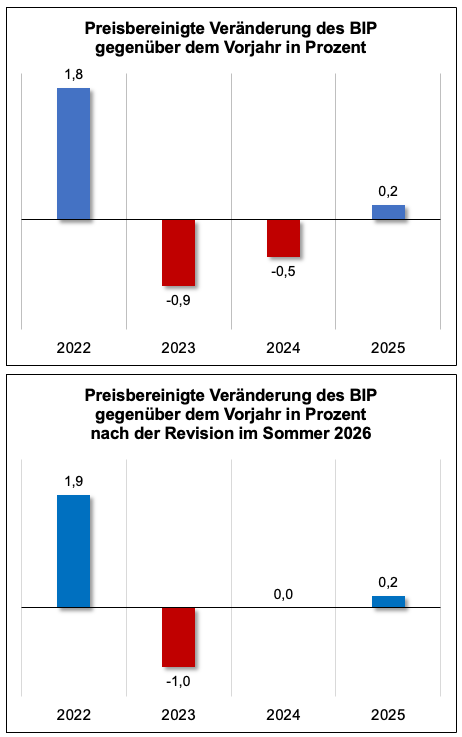
Die -0,5 Prozent wurden nun eingedampft auf eine schwarz-rote Null.
Wenn man sich anschaut, wie die Ökonomen beispielsweise bei den Konjunkturprognosen um jede Nachkommastelle nach oben und unten ringen, dann ist – auch und gerade eingedenk der Tatsache, dass wir hier von einer gewaltigen Grundgesamtheit ausgehen (so lag das nomiale BIP im vergangenen Jahr bei 4.529,71 Mrd. Euro) – eine Korrektur von -0,5 auf +/- 0 ein ganz erhebliche Veränderung.
Man kann sich denken, dass das sofort die typischen Verschwörungstheoretiker auf den Plan gerufen hat, die in den neuen Zahlen nur den Versuch erkennen wollen, dass „die da oben“ die Situation schöner malen wollen als sie tatsächlich sei.
Nun handelt es sich beim Statistischen Bundesamt um eine ehrwürdige Institution, die nicht in den Ruf stimmt, Zahlen solange zu bearbeiten, dass sie in das von wem auch immer gemalte Bild passen.
Wie erklären also die Bundesstatistiker selbst die doch teilweise heftigen nachträglichen Korrekturen?
Wie sich das für ordnungsliebende Statistiker gehört, haben die auf der Seite Sommerüberarbeitung 2026 der Volkswirtschaftlichen Gesamtrechnungen – Revisionen und Hintergründe zu dokumentieren versucht, woran es denn gelegen hat.
Die Sommerrevision der Zahlen
Zuerst einmal muss man anmerken: Dass im Sommer 2026 die Daten für die zurückliegenden Jahre erneut auf die Waagschale geworfen und teilweise korrigiert werden, das ist nichts grundlegendes Neues. Hier gilt:
»Mit der Sommerüberarbeitung der Volkswirtschaftlichen Gesamtrechnungen (VGR) wurden – wie in jedem Jahr zu diesem Zeitpunkt – die Ergebnisse für die vergangenen vier Jahre überarbeitet.«
Also man macht das regelmäßig. Es ist gut zu wissen, dass man die am aktuellen Rand als offizielle Zahlen veröffentlichten Wachstumswerte offensichtlich mit der Kneifzange des vorläufigen Wissens anpacken muss, dass sich also aus einer späteren Perspektive die mit Nachkommastellen vorgetragenen Wachstumswerte als korrekturbedürftig erweisen.
Was aber in diesem Jahr aufgefallen ist, das ist die Größenordnung der rückwirkenden Änderungen. Die ist wirklich außergewöhnlich groß.
Lesen wir mal weiter, wie das die Bundesstatistiker erklären:
| Zweck von Revisionen ist es, zu vorab festgelegten Zeitpunkten neu verfügbare Informationen für zurückliegende Quartale und Jahre zu berücksichtigen. So wird die Genauigkeit der Ergebnisse stetig verbessert. In der Sommerüberarbeitung werden unter anderem die amtlichen Unternehmensstrukturstatistiken integriert, in diesem Jahr für das Berichtsjahr 2024. Diese Jahresstatistiken liegen etwa 18 Monate nach Ende eines Berichtsjahres vor. Sie enthalten detaillierte Angaben der in Deutschland ansässigen Unternehmen zu ihren Umsätzen, ihren Investitionen sowie ihren Kosten. Gerade die Kenntnis über die Kostenstruktur der Unternehmen ist wichtig für die Berechnung der Bruttowertschöpfung (BWS). Diese – und nicht die Produktion – ist Zielgröße der Berechnungen für die Entstehungsseite des BIP. Dieser Ansatz ermittelt die Wirtschaftsleistung vereinfacht ausgedrückt als Summe der BWS aller Wirtschaftszweige. Für das Jahr 2024 wurde bis zum jetzigen Zeitpunkt die Entwicklung der BWS mit der Entwicklung von Produktion, Umsätzen oder anderen unterjährigen Indikatoren fortgeschrieben. Mit den Informationen aus den Strukturstatistiken konnte die BWS nun deutlich genauer ermittelt werden. So werden etwa veränderte Produktionsprozesse, In- und Outsourcing oder wechselnde wirtschaftliche Schwerpunkte von Unternehmen besser abgebildet. Der Preis für die höhere Genauigkeit sind Revisionen der bisher ausgewiesenen BWS in den einzelnen Wirtschaftszweigen. Ein weiterer Grund für Revisionen sind Anpassungen der Preisbereinigung für die BIP-Bestandteile. Mit erst später vorliegenden Angaben aus der Input-Output-Rechnung können die bereits vorliegenden Preisentwicklungen insbesondere den Produktionswerten und Vorleistungen der Unternehmen präziser zugeordnet werden. Für das Jahr 2024 standen jetzt erstmals Deflatoren auf Grundlage der Input-Output-Rechnung für die Wirtschaftsbereiche zur Verfügung. Für die Jahre 2023 und 2022 war dies bereits im Sommer 2025 beziehungsweise 2024 der Fall. Die Deflatoren wurden in dieser Sommerüberarbeitung mit der turnusmäßigen Überarbeitung der Güterstrukturen in der Input-Output-Rechnung weiter verbessert. |
- Wenn man die preisbereinigten Werte mit einer Kalender- und Saisonbereinigung versieht, dann hatten wir 2025 sogar ein Wachstum von 0,3 Prozent. ↩︎