Ende Juli 2026 hat der US-Finanzminister Scott Bessent auf dem Devisenmarkt interveniert – genauer formuliert: es handelte sich um eine gemeinsame, koordinierte Devisenmarktintervention der USA und Japans zur Stützung des historisch schwachen japanischen Yen. Nach dem Erreichen eines 40-Jahres-Tiefs der japanischen Währung (bei fast 164 Yen pro US-Dollar) griffen die USA Japan überraschend unter die Arme. Das war die erste gemeinsame Aktion dieser Art seit der Währungskrise 1998.
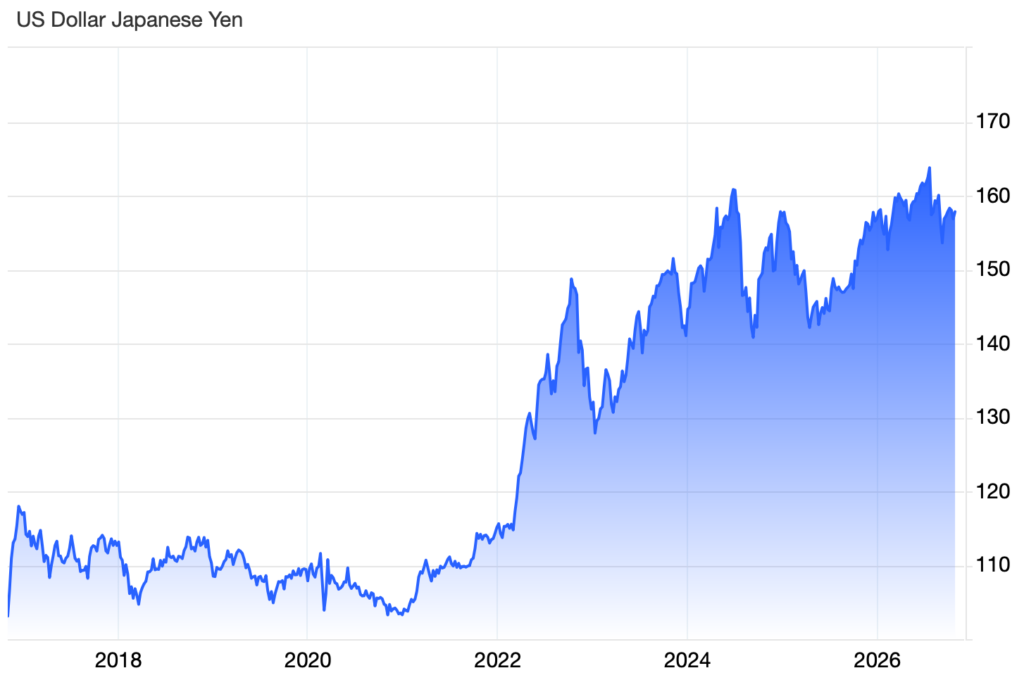
Die Abbildung, die den Wechselkurs zwischen US-Dollar und japanischen Yen für die letzten zehn Jahre zeigt, verdeutlicht die massive Aufwertung des US-Dollars gegenüber dem japanischen Yen seit 2021.
Das hat dann zu solchen Meldungen geführt: Japan und USA stützen fallenden Yen: »Die USA und Japan stemmen sich mit einer gemeinsamen Intervention am Devisenmarkt gegen den Absturz des Yen. Zuvor war die japanische Währung auf den niedrigsten Stand seit 40 Jahren gefallen.« Es wird berichtet, die japanische Finanzministerin Satsuki Katayama habe bestätigt, dass man in Abstimmung mit den Vereinigten Staaten Yen gekauft habe, um „übermäßige Volatilität und ungeordnete Bewegungen“ der japanischen Landeswährung einzudämmen.Offensichtlich hatte die Devisenmarktintervention1 einen Effekt, wenn man den aktuellen Rand der Zeitreihe hervorhebt:
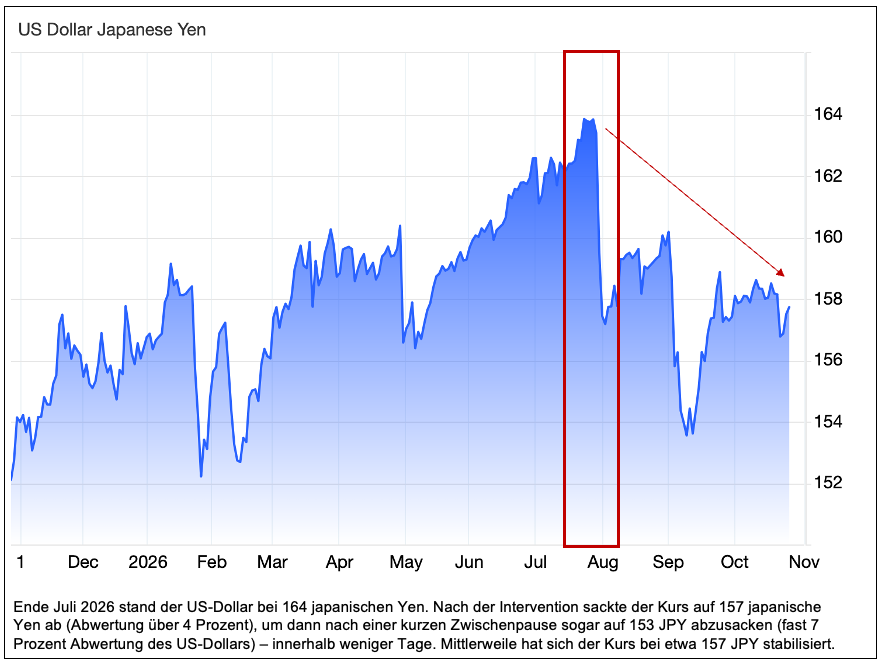
Natürlich stellt sich dem einen oder anderen sofort die Frage, warum die USA den Japanern hier beistehen und sich an der Abwertung der eigenen Währung beteiligen.
Schauen wir dazu nochmal in den bereits zitierten Artikel. Dort wird dieser Erklärungsversuch geliefert:
»Der Yen war in den vergangenen Wochen und Monaten stark unter Druck geraten und Ende Juli gegenüber dem US-Dollar auf den schwächsten Stand seit rund 40 Jahren gefallen – unter anderem eine Folge von höheren US-Zinsen und steigenden Erdölpreisen im Zuge des Iran-Kriegs … Zwar verbilligt eine schwache Währung die Exporte einer Volkswirtschaft, wovon Japan in den letzten Jahren deutlich profitierte. Gleichzeitig wird jedoch der Warenimport teurer und die Kaufkraft der eigenen Bevölkerung vermindert. Finanzministerin Katayama betonte, die Regierung in Tokio stehe weiterhin in engem Austausch mit den USA und werde bei Bedarf weitere Maßnahmen am Devisenmarkt ergreifen.«
Und die US-amerikanische Sicht der Dinge? Dazu wird Präsident Trump in der ihm eigenen Art zitiert:
»US-Präsident Donald Trump wertete die gemeinsame Intervention als Beleg für die guten Beziehungen zwischen Tokio und Washington. „Sie haben einen schwächelnden Yen und wollten ein bisschen Unterstützung. Wir sind immer da, um Japan zu helfen“ … Der Eingriff komme auch der Weltwirtschaft zugute.«
Da kommen angesichts des üblichen „egoistischen“ Verhaltens der USA gerade unter diesem Präsidenten Zweifel auf, um das vorsichtig zu formulieren. Man erwartet erst einmal nicht, dass die etwas uneigennützig für ein anderes Land tun. Also suchen wir weiter.
Dazu ein genauerer Blick auf das gemeinsame Vorgehen von Japan und den USA:
Um die Interventionen zu finanzieren, griff Japan laut dem amerikanischen Finanzminister Scott Bessent auf die sogenannte FIMA-Repo-Fazilität der US-Notenbank Fed (vgl. auch die Erläuterungen in Fußnote 1) zurück. Diese 2020 eingeführte Einrichtung ermöglicht es ausländischen Zentralbanken, gegen die Hinterlegung von US-Staatsanleihen kurzfristig Dollar-Kredite von bis zu 60 Milliarden Dollar zu erhalten – ohne die Staatsanleihen verkaufen zu müssen.»Japan ist mit Beständen von 1,14 Billionen Dollar der größte ausländische Gläubiger der USA. Durch die Nutzung der Fazilität kann sich Tokio Dollar-Liquidität beschaffen, ohne seine US-Staatsanleihen direkt verkaufen zu müssen, was die Renditen am US-Anleihemarkt in die Höhe treiben würde.«2
Und die Renditen am US-Anleihemarkt sind ja bereits auf einem vorläufigen Höchststand angekommen – und damit einhergehend die Zinsbelastung für die laufende und kommende Staatsverschuldung.
Die folgende Abbildung zeigt Ihnen die Entwicklung der Renditen für US-amerikanische Staatsanleihen (mit einer Laufzeit von 10 Jahren) im Zeitraum von 2016 bis 2026:
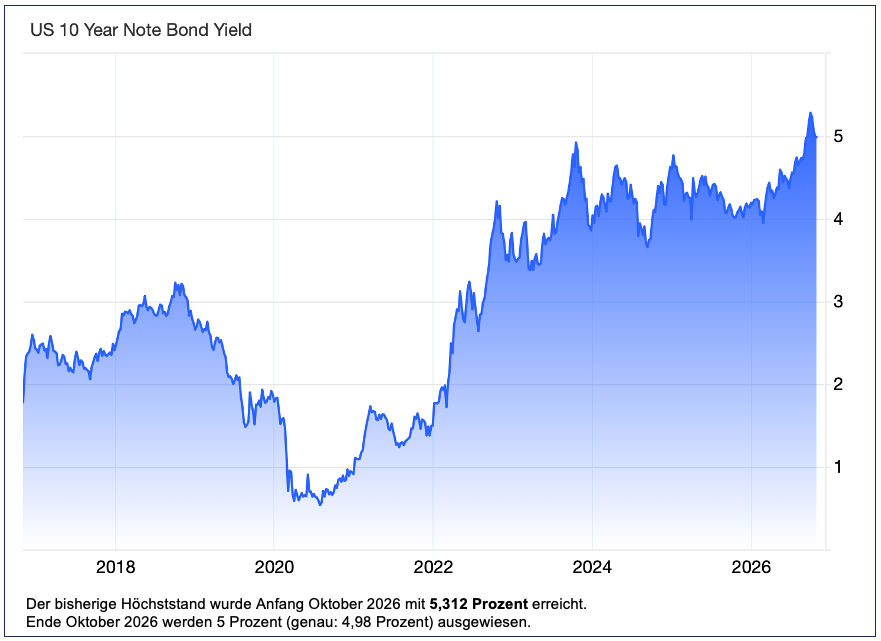
Es sollte deutlich geworden sein, dass die gemeinsame Devisenmarktintervention der USA mit Japan keinesfalls aus einer Liebesbeziehung zu Japan oder rein altruistischen Motiven des Präsidenten Trump erfolgt ist, sondern letztendlich geht es hier (vor allem) um die Finanzierung der enormen Staatsverschuldung in den USA (und zugleich auch um die japanische Staatsverschuldung).
Zusammenfassung
| Die Hauptgründe für die Devisenmarktintervention seitens der USA und Japans ➔ Tiefststand des Yen: Der Yen fiel Ende Juli 2026 gegenüber dem US-Dollar auf ein 40-Jahres-Tief (fast 164 Yen pro US-Dollar). ➔ Schutz des US-Anleihemarkts: Japan ist der weltweit größte ausländische Gläubiger der USA und hält über 1,1 Billionen US-Dollar an US-Staatsanleihen. Um den Yen bislang allein zu stützen, musste Tokio massiv US-Anleihen abverkaufen. Das trieb die Renditen von US-Staatsanleihen (und damit die US-Hypothekenzinsen) nach oben. Die USA griffen ein, um Japan stattdessen den Zugriff auf eine Repo-Fazilität der Federal Reserve zu ermöglichen (Hinterlegung von Anleihen statt überstürztem Verkauf). ➔ Handelswettbewerb: Ein extrem schwacher Yen verbilligt japanische Exportgüter massiv und verschlechtert dadurch die Wettbewerbslage für US-Unternehmen auf dem Heimatmarkt. US-Präsident Donald Trump kritisierte die Yen-Abwertung deswegen mehrfach direkt gegenüber Japan. ➔ Eindämmung von Marktvolatilität: Die wirtschaftlichen Folgen des Iran-Krieges und gestiegene Energiekosten setzten den Yen zusätzlich unter Druck; Washington wollte globale Finanzmarktturbulenzen und unkontrollierte Ausschläge beim US-Dollar verhindern. |
- Zum finanztechnischen Hintergrund: Um die Interventionen zu finanzieren, griff Japan laut dem amerikanischen Finanzminister Scott Bessent auf die sogenannte FIMA-Repo-Fazilität der US-Notenbank Fed zurück. Diese 2020 eingeführte Einrichtung ermöglicht es ausländischen Zentralbanken, gegen die Hinterlegung von US-Staatsanleihen kurzfristig Dollar-Kredite von bis zu 60 Milliarden Dollar zu erhalten.
➔ Was muss man sich unter einer FIMA-Repo-Fazilität (Foreign and International Monetary Authorities Repo Facility) vorstellen? Das ist ein von der US-Notenbank (Federal Reserve) geschaffenes geldpolitisches Instrument. Der Hauptzweck besteht darin, Dollarliquidität bereitzustellen: Sie erlaubt zugelassenen ausländischen Zentralbanken und internationalen Währungsbehörden, temporär US-Dollar zu erhalten. Warum macht die US-Notenbank das? Die Institutionen müssen ihre Bestände an US-Staatsanleihen (Treasuries) im Krisenfall nicht auf dem freien Markt verkaufen, um an Dollar zu kommen – anders formuliert: Mit diesem Instrument will die Fed einen Verkauf von US-Treasuries (mit denen die US-Staatsverschuldung finanziert wird) verhindern. Damit soll also der US-Staatsanleihenmarkt vor abrupten, massiven Abverkäufen geschützt werden. ↩︎ - Vor diesem Hintergrund ist es auch konsequent, wenn der US-Finanzminister Bessent vorschlägt, den Rahmen dieser Fazilität in den kommenden Monaten aufzustocken (bislang ist das auf bis zu 60 Milliarden Dollar limitiert). Eine solche Ausweitung müsste jedoch vom Offenmarktausschuss (FOMC) der US-Notenbank unter dem noch neuen Fed-Chef Kevin Warsh gebilligt werden. ↩︎